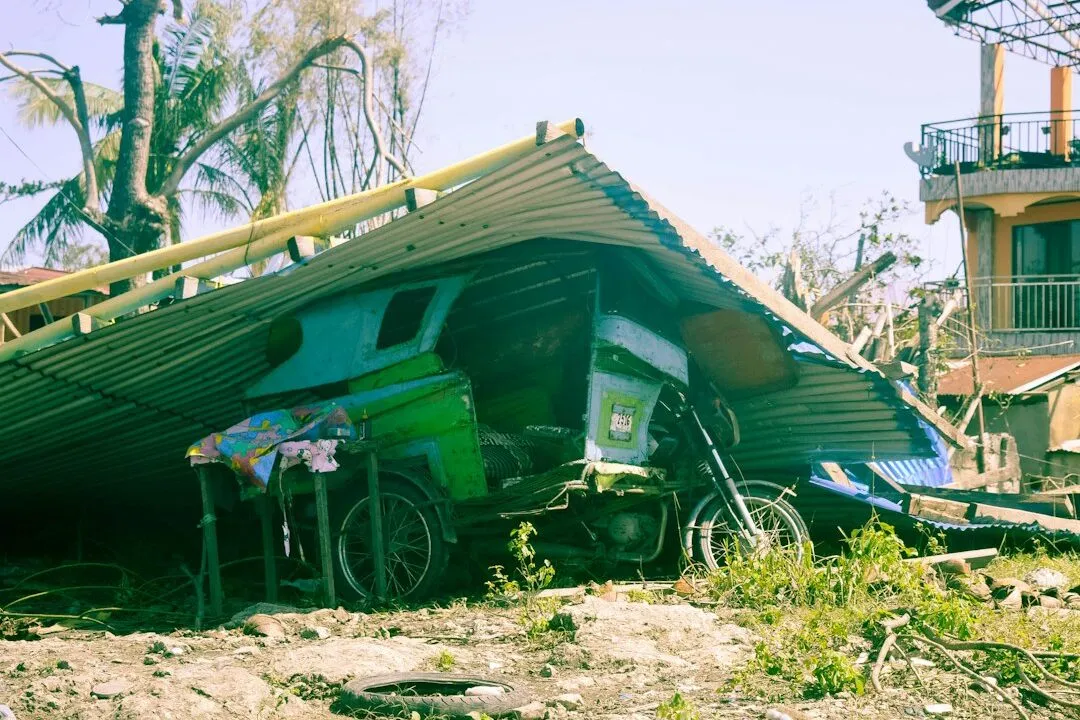
Identificarea și Documentarea Incidentelor
Pentru a înregistra eficient pierderile survenite în urma unor calamități naturale sau furturi, primul și cel mai crucial pas este identificarea și documentarea riguroasă a acestor evenimente. Această etapă pregătitoare stă la baza întregului proces de recuperare și, ulterior, de solicitare a despăgubirilor, fie că acestea provin de la companii de asigurări, fie din fonduri speciale alocate pentru astfel de situații.
Pragul Imediat După Eveniment: Siguranța și Evaluarea Inițială
Imediat după producerea unui incident, fie că este vorba de un incendiu, o inundație, un cutremur sau o tentativă de furt, prioritatea absolută este siguranța personală și a celor din jur. După ce pericolul imediat a trecut, se impune o evaluare inițială a situaților. Aceasta presupune verificarea extinderii pagubelor, identificarea bunurilor afectate și, pe cât posibil, estimarea preliminară a valorii pierderilor. Este esențial să nu se intervină asupra locului incidentului mai mult decât este necesar pentru a asigura securitatea, deoarece modificările neautorizate pot îngreuna ulterior stabilirea cauzelor și a responsabilităților.
Documentarea Vizuală: Fotografiile și Videoclipurile ca Dovezi
Unul dintre cele mai eficiente mijloace de documentare este cel vizual. Se recomandă realizarea unui număr cât mai mare de fotografii și videoclipuri care să surprindă amplasarea, amploarea și natura pagubelor. Aceste materiale trebuie să fie clare, de bună calitate și, dacă este posibil, să includă elemente care să indice scara pagubei (de exemplu, o riglă sau o monedă în cadru). Fotografiile trebuie să acopere atât întregul spațiu afectat, cât și detalii specifice ale bunurilor deteriorate sau lipsă. În cazul furturilor, este important să se fotografieze orice urmă lăsată de infractori, precum urme de pași, obiecte străine sau oricare altă anomalie.
Inventarierea Bunurilor Afectate: O Listă Detaliată
Pe lângă documentarea vizuală, este necesară crearea unei liste exhaustive a tuturor bunurilor afectate. Aceasta trebuie să includă descrierea fiecărui bun (marca, modelul, seria, anul achiziției, etc.), cantitatea, starea în care se află după incident și, pe cât posibil, valoarea de înlocuire sau de piață. Pentru a facilita acest proces, se pot consulta facturile de achiziție, garanțiile, bonurile fiscale sau alte documente care atestă existența și valoarea bunurilor. În cazul bunurilor de valoare mare sau cu caracter personal, este utilă și includerea de informații suplimentare, cum ar fi poze anterioare ale bunurilor în stare bună.
Rapoarte și Declarații Oficiale: Implicarea Autorităților
În funcție de natura și gravitatea incidentului, este adesea necesară implicarea autorităților competente. Pentru calamitățile naturale, se poate contacta primăria locală sau inspectoratul pentru situații de urgență pentru a obține un raport oficial care să ateste producerea evenimentului și amploarea pagubelor la nivel general. În cazul furturilor, este obligatorie depunerea unei plângeri penale la poliție. Raportul de constatare întocmit de poliție, precum și numărul dosarului de cercetare, vor reprezenta dovezi esențiale în procesul de recuperare. Este important să se păstreze copii ale tuturor documentelor oficiale emise de autorități.
Pentru a înțelege mai bine cum se înregistrează pierderile din calamități naturale sau furturi, este util să consultăm și articole conexe care abordează aspecte financiare și contabile. Un exemplu relevant este articolul despre vinuri care completează orice masă, care poate oferi perspective interesante asupra gestionării resurselor și a contabilității în diverse domenii. Puteți citi mai multe detalii accesând acest link.
Evaluarea Valorii Pierderilor și Documentația Financiară
După identificarea și documentarea inițială a incidentului, etapa următoare constă în evaluarea concretă a valorii pierderilor suferite și în adunarea tuturor documentelor financiare relevante. Această fază este crucială pentru stabilirea sumei care poate fi solicitată cu titlu de despăgubire și pentru a demonstra pierderea suferită în fața entității căreia i se adresează cererea.
Determinarea Costului de Înlocuire sau Reparație
Evaluarea pierderilor se bazează în principal pe două criterii: costul de înlocuire și costul de reparație. Costul de înlocuire reprezintă suma necesară achiziționării unui bun nou, similar celui distrus sau furat, având aceleași caracteristici și performanțe. Costul de reparație, pe de altă parte, se referă la suma necesară aducerii bunului afectat în starea funcțională anterioară incidentului. În majoritatea cazurilor, se va opta pentru valoarea cea mai mică dintre cele două, dacă bunul este reparabil. Pentru bunuri mai vechi, evaluarea poate ține cont de uzura fizică și morală, conducând la o depreciere a valorii.
Rolul Experților și Evaluatorilor Autorizați
În cazul unor pierderi semnificative sau a unor bunuri de valoare deosebită, se poate apela la experți evaluatori autorizați. Aceștia dispun de cunoștințe specializate și de instrumente specifice pentru a determina corect valoarea bunurilor afectate, luând în considerare toți factorii relevanți. Raportul de expertiză întocmit de aceștia are o greutate considerabilă în fața instanțelor sau a companiilor de asigurări. Este important ca evaluatorul să fie acreditat și să aibă experiență în domeniul specific al bunurilor evaluate.
Documente Justificative pentru Valoare
Pentru a susține evaluarea valorii pierderilor, este imperativă colectarea tuturor documentelor financiare care atestă achiziția și valoarea bunurilor. Acestea includ:
- Facturi și bonuri fiscale: Documente primare care atestă data achiziției, prețul plătit și descrierea bunului.
- Contracte de achiziție: Pentru bunuri de valoare mai mare, cum ar fi autovehicule sau imobile, contractele de vânzare-cumpărare sunt esențiale.
- Devize și oferte de preț: Pentru bunurile care nu mai dispun de documente de achiziție, oferte de preț de la comercianți sau devize de la service-uri auto pot servi ca justificare a valorii.
- Documente de înregistrare (în cazul vehiculelor, imobilelor etc.): Talon, carte de identitate a vehiculului, acte de proprietate pentru imobile.
- Polite de asigurare: Dacă bunurile erau asigurate, polița de asigurare conține informații despre valoarea declarată a acestora.
Ordonarea acestor documente într-un mod clar și logic va facilita prezentarea lor către entitățile implicate în procesul de despăgubire.
Calculul Deprecierii și Alte Factori Atenuanți
Este important de înțeles că, în multe cazuri, despăgubirile nu vor acoperi integral costul unui bun nou, mai ales dacă acesta era vechi. Se va lua în calcul amortizarea sau deprecierea bunului, care reflectă uzura fizică și morală pe parcursul timpului. Anumite polițe de asigurare sau reglementări pot prevedea reduceri sau limitări ale despăgubirilor în funcție de alți factori, cum ar fi gradul de vinovăție în producerea incidentului (în cazul furturilor, de exemplu, neglijența proprietarului în asigurarea securității poate influența despăgubirea).
Procesul de Notificare și Solicitare a Despăgubirilor
Odată ce pierderile au fost documentate și evaluate, următorul pas este inițierea procesului de notificare și de solicitare a despăgubirilor. Acesta implică contactarea entităților responsabile, furnizarea documentației necesare și urmărirea parcursului cererii.
Contactarea Asiguratorului sau a Fondurilor Speciale
Dacă bunurile afectate erau asigurate, primul pas este notificarea imediată a companiei de asigurări. Majoritatea polițelor impun un termen scurt pentru această notificare, iar nerespectarea sa poate duce la refuzul despăgubirii. Notificarea se face, de obicei, prin completarea unui formular specific pus la dispoziție de asigurator și prin atașarea documentelor justificative. În cazul calamităților naturale majore, pot exista fonduri guvernamentale sau alte mecanisme de sprijin financiar, caz în care se va contacta autoritatea competentă pentru informații despre modalitatea de solicitare a ajutorului.
Completarea Formularelor de Daune și a Documentelor Adiționale
Fiecare entitate (asigurator, fond guvernamental) va solicita completarea unor formulare specifice de daună. Acestea vor cuprinde informații detaliate despre incident, bunurile afectate, evaluarea pierderilor și datele solicitantului. Pe lângă formularele de daună, se vor solicita și anexarea tuturor documentelor colectate în etapele anterioare: rapoarte oficiale, fotografii, liste de bunuri, facturi, oferte de preț, expertize etc. Este esențială prezentarea unei documentații complete și corecte pentru a evita întârzieri sau respingerea cererii.
Stabilirea Legăturii de Cauzalitate și Responsabilitate
Un element cheie în procesul de solicitare a despăgubirilor este demonstrarea legăturii directe de cauzalitate între incident (calamitatea naturală sau furtul) și pierderile suferite. De asemenea, în funcție de tipul de incident, se poate analiza și responsabilitatea. De exemplu, în cazul furtului, se va verifica dacă proprietarul a luat măsuri rezonabile de securitate. În cazul calamităților naturale, legătura de cauzalitate este, de obicei, evidentă. Totuși, pot apărea discuții privind amplificarea pagubelor din cauza unor factori neglijabili din partea proprietarului (de exemplu, lipsa unor elemente de protecție minime împotriva inundațiilor, dacă acestea erau previzibile).
Negocierea și Acceptarea Ofertării de Despăgubire
După analizarea documentației, asiguratorul sau autoritatea competentă va formula o ofertă de despăgubire. Aceasta poate fi acceptată, respinsă sau negociată. Dacă oferta pare prea mică sau incorect calculată, este recomandat să se revină cu argumente și dovezi suplimentare, eventual cu o contra-expertiză, pentru a solicita o reevaluare. Procesul de negociere poate fi unul de durată, necesitând răbdare și fermitate. Este important să se înțeleagă termenii și condițiile ofertei înainte de a o accepta.
Acțiuni în Cazul Respingei Cererii sau a unei Oferte Insuficiente
În situația în care cererea de despăgubire este respinsă sau oferta primită este considerată insuficientă, există o serie de acțiuni pe care persoana afectată le poate întreprinde pentru a-și recupera pierderile. Este important să se abordeze aceste situații cu o atitudine proactivă și cu o bază solidă de dovezi.
Revizuirea Motivelor de Respingere sau a Calculului Ofertei
Primul pas este analiza atentă a motivelor invocate de asigurator sau de autoritatea competentă pentru respingerea cererii sau pentru calculul unei oferte inferioare așteptărilor. Aceste motive trebuie să fie clare, specifice și fundamentate legal sau contractual. Dacă se consideră că motivele sunt nejustificate, se poate formula o contestație scrisă, prezentând contra-argumente și probe suplimentare.
Solicitarea de Clarificări Suplimentare și a unei Reevaluări
Dacă motivele de respingere sau calculul ofertei sunt vagi sau par eronate, se poate solicita în mod formal clarificări suplimentare. De asemenea, se poate solicita o reevaluare a cazului, fie pe baza documentelor deja depuse, fie prin prezentarea unor noi dovezi (de exemplu, o expertiză independentă). Este utilă adresarea acestor solicitări în scris, păstrând copii pentru arhivă.
Apelarea la Organisme de Reglementare și Protecția Consumatorului
În România, există organisme de reglementare și protecție a consumatorului care pot interveni în caz de litigii cu companiile de asigurări sau alte instituții financiare. Autoritatea de Supraveghere Financiară (ASF) este o astfel de entitate care are rolul de a supraveghea piața asigurărilor și de a soluționa plângeri. De asemenea, Autoritatea Națională pentru Protecția Consumatorilor (ANPC) poate oferi sprijin în cazuri de practici comerciale înșelătoare sau abuzive.
Medierea și Arbitrajul ca Alternative la Instanță
Înainte de a recurge la instanța de judecată, care poate fi un proces lung și costisitor, se pot explora alternative precum medierea sau arbitrajul. Mediatorii sunt persoane neutre care facilitează dialogul între părțile aflate în conflict pentru a ajunge la o soluție amiabilă. Arbitrajul implică un tribunal arbitral care ia o decizie obligatorie pentru părți, adesea într-un termen mai scurt decât o instanță obișnuită.
Acțiunea în Instanță: Ultimă Soluție
Dacă niciuna dintre celelalte căi nu a condus la o soluție satisfăcătoare, ultima soluție rămâne acțiunea în instanță. Aceasta implică angajarea unui avocat și prezentarea cazului în fața unui judecător. Succesul într-un proces depinde în mare măsură de calitatea documentației, de probele prezentate și de argumentele juridice invocate. Se recomandă consultarea unui avocat specializat în drept civil sau în litigii legate de asigurări pentru a evalua șansele de câștig și pentru a fi asistat pe parcursul procesului.
În contextul gestionării pierderilor cauzate de calamități naturale sau furturi, este esențial să înțelegem cum să ne protejăm afacerea și să ne recuperăm rapid. Un aspect important este implementarea unor strategii eficiente de retenție a clienților, care pot ajuta la menținerea stabilității financiare. Pentru mai multe informații despre cum să dezvolți un plan de retenție bazat pe programe de fidelizare, poți consulta acest articol util despre fidelizare.
Prevenirea și Reducerea Pierderilor: Măsuri de Protecție
Deși anumite evenimente, precum cutremurele sau inundațiile majore, sunt greu de prevenit, există numeroase măsuri pe care persoanele fizice și juridice le pot lua pentru a reduce riscul producerii furturilor, a minimiza pagubele în caz de calamități naturale și a facilita procesul de recuperare.
Securitatea Fizică și Tehnologică Împotriva Furturilor
Împotriva furturilor, securitatea fizică și tehnologică joacă un rol esențial. Aceasta include:
- Sisteme de alarmă: Instalați sisteme de alarmă performante, cu senzori de mișcare, de deschidere a ușilor/ferestrelor și, dacă este posibil, conectate la o firmă de monitorizare.
- Supraveghere video: Camere de supraveghere vizibile pot descuraja infractorii și pot oferi dovezi valoroase în caz de incident.
- Încuietori sigure: Utilizați uși de intrare solide și încuietori de înaltă securitate, precum și bare de protecție pentru ferestre.
- Iluminat exterior: Asigurați o bună iluminare a zonei din jurul proprietății, în special pe timp de noapte.
- Asigurarea obiectelor de valoare: Păstrați obiectele de valoare (bijuterii, bani, documente importante) într-un seif sau într-un loc sigur, ferit de vedere.
Măsuri de Protecție Împotriva Calamităților Naturale
Pentru a reduce impactul calamităților naturale, se pot lua următoarele măsuri:
- Construcții rezistente: Dacă este posibil, construiți sau consolidați clădirile pentru a rezista la cutremure, vânturi puternice sau alte fenomene.
- Protecția împotriva inundațiilor: Instalați bariere de protecție, verificați sistemele de drenaj și, dacă locuiți într-o zonă inundabilă, luați în considerare ridicarea construcției sau protejarea elementelor vulnerabile.
- Asigurarea locuinței: Încheiați o poliță de asigurare a locuinței care să acopere riscurile specifice zonei în care locuiți (cutremur, inundații, fenomene meteo extreme).
- Planuri de evacuare și urgență: Stabiliți un plan de evacuare a familiei și pregătiți un kit de urgență cu provizii esențiale (apă, hrană neperisabilă, trusă medicală, lanternă, baterii).
- Întreținerea proprietății: Curățați periodic jgheaburile și burlanele pentru a preveni acumularea apei, verificați instalațiile electrice și de gaz pentru a reduce riscul de incendiu în caz de cutremur.
Importanța Asigurărilor Adecvate
Asigurarea joacă un rol fundamental în recuperarea după un incident. Alegerea unei polițe de asigurare adecvate, care să acopere riscurile relevante și să ofere o sumă de despăgubire suficientă, este o investiție crucială. Este important să se citească cu atenție clauzele poliței, să se înțeleagă excluderile și limitările și să se solicite sfatul unui broker de asigurări pentru a opta pentru cea mai bună soluție. Reînnoirea periodică a polițelor și actualizarea valorii asigurate, în funcție de evoluția valorii bunurilor, sunt, de asemenea, recomandate.
Păstrarea Documentelor Importante într-un Loc Sigur
Pe lângă asigurarea bunurilor materiale, păstrarea în siguranță a documentelor importante este la fel de vitală. Copii ale actelor de identitate, certificatelor de naștere/căsătorie, diplomelor, actelor de proprietate, certificatelor de înmatriculare ale autovehiculelor, polițelor de asigurare și altor documente de valoare ar trebui păstrate într-un loc securizat, fie fizic (un seif ignifug, o cutie de valori la bancă), fie digital (stocare pe cloud, stick USB criptat, păstrat într-un loc diferit de locația principală). În caz de distrugere a locuinței, aceste documente vor fi esențiale pentru reconstruirea vieții și pentru solicitarea despăgubirilor.