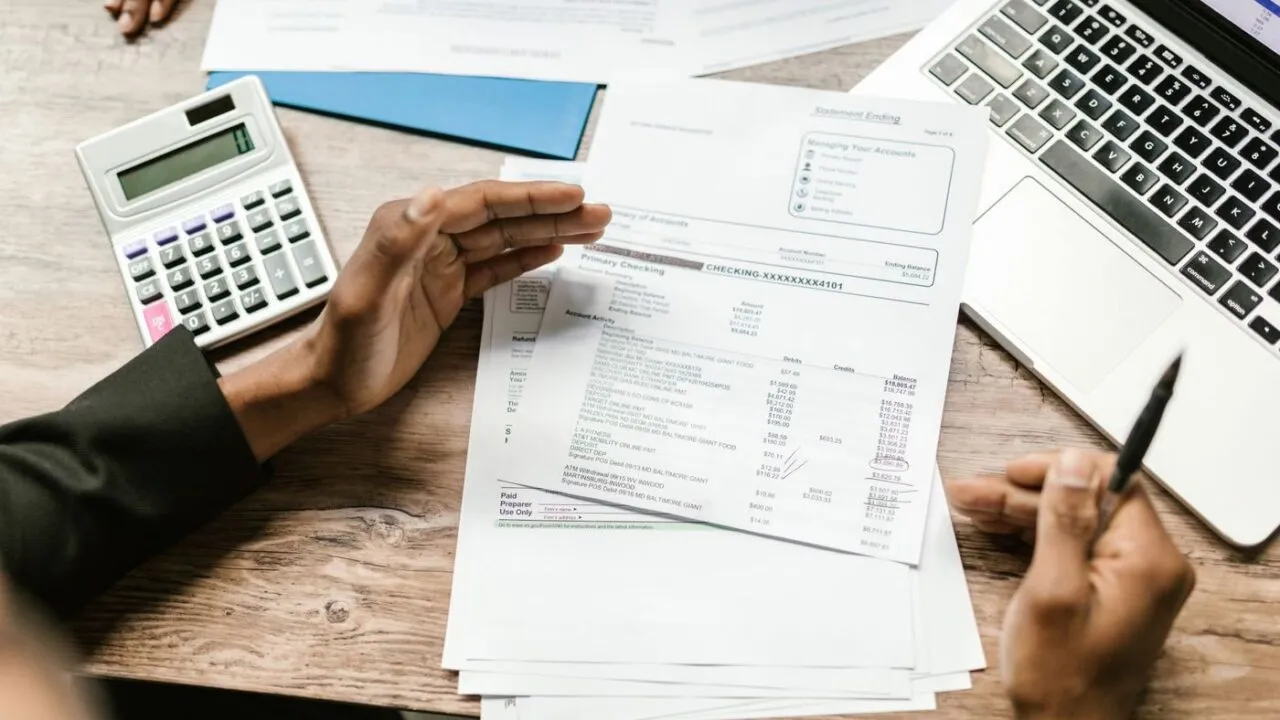
Extrasul de cont este documentul trimis de bancă în care apar, cu data lor, toate intrările și ieșirile de bani din contul firmei, plus soldul inițial și cel final. Pentru contabil este sursa cea mai sigură a banilor firmei, pentru că banca înregistrează operațiunile independent de ce notezi tu.
Dacă știi să citești extrasul, găsești singur plățile uitate, comisioanele neașteptate și încasările care nu au factură. Iar contabilul primește un material curat, nu un fișier cu zeci de întrebări.
Ce găsești într-un extras de cont?
Aproape orice extras are aceeași structură, chiar dacă banca îi schimbă aspectul. Partea de sus arată datele contului (titularul, IBAN-ul, moneda) și perioada. Urmează tabelul cu operațiuni, apoi totalurile.
| Element | Ce înseamnă | Ce verifici |
|---|---|---|
| Sold inițial | Banii din cont la începutul perioadei | Să fie egal cu soldul final al extrasului anterior |
| Data operațiunii | Ziua în care s-a făcut mișcarea | Să corespundă cu data documentului |
| Descrierea | Cine a plătit sau cui s-a plătit, plus referința | Dacă apare numărul facturii, treaba e ușoară |
| Debit și credit | Debit = bani ieșiți, credit = bani intrați | Să nu confunzi coloanele |
| Sold final | Banii din cont la sfârșitul perioadei | Să se potrivească cu aplicația băncii |
Atenție la sensul cuvintelor: în limbajul băncii, „debit” și „credit” sunt văzute din perspectiva contului, iar în contabilitate rolul lor poate părea inversat. Dacă te încurci, uită-te la semn și la sold: dacă soldul scade, a ieșit un ban.
Cum legi fiecare mișcare de un document
Munca de bază cu extrasul este potrivirea: fiecărei rânduri trebuie să-i corespundă un document. O plată către furnizor se leagă de factura lui, o încasare de la client de factura emisă, un salariu de statul de plată, un impozit de declarația respectivă. Rândurile care nu se potrivesc cu nimic sunt cele pe care contabilul le va întreba.
Metoda simplă: tipărești extrasul sau îl copiezi într-un tabel și adaugi o coloană „document”. Pe măsură ce completezi, rămân la vedere rândurile fără pereche. Pentru plățile tipice, referința din ordinul de plată (numărul facturii) face treaba. De aceea e bine să completezi mereu descrierea la plată, nu s-o lași goală.
Ce sunt comisioanele și dobânzile din extras?
Banca scoate din cont, de obicei direct și fără factură separată, comisioane pentru administrarea contului, pentru transferuri sau pentru carduri. Nu sunt plăți „misterioase”: ele sunt o cheltuială a firmei și trebuie înregistrate în contabilitate la data în care apar în extras. Dobânzile primite pe soldul din cont sunt, în schimb, venituri.
Merită o privire lunară peste comisioane: dacă o taxă apare de mai multe ori, poate firma plătește pentru un serviciu pe care nu îl folosește. Aici contabilul și banca te pot ajuta să renegociezi pachetul.
Încasările prin POS și platforme online
Când vinzi cu cardul, banca nu virează suma întreagă a vânzărilor. Ea reține comisionul și virează diferența, uneori cumulat pentru mai multe zile. Un rând din extras de forma „decontare POS” nu seamănă deci cu nicio factură. Trebuie să ai la îndemână raportul de decontare al băncii sau al platformei, ca să vezi vânzarea brută, comisionul și suma virată.
Același lucru se aplică plăților primite prin curieri (ramburs) sau prin procesatori de plăți online: banii intră după câteva zile și, de multe ori, fără detalii despre client. Fără raport, încasarea rămâne neidentificată.
Plăți și încasări fără explicație
Dacă găsești un rând pe care nu-l recunoști, nu-l ignora. Pașii utili sunt aceștia:
- Caută suma în facturile emise și primite, inclusiv cele din luni apropiate.
- Verifică dacă nu e o plată în rate sau parțială a unei facturi.
- Întreabă cine a inițiat plata: administratorul, un angajat, un abonament automat.
- Dacă tot nu o poți explica, o semnalezi contabilului și suni banca.
O încasare neidentificată se poate dovedi un client care a plătit fără să trecă numărul facturii. Pe de altă parte, o plată făcută fără factură nu poate fi trecută automat pe cheltuieli. Problema se leagă de modul în care emiți și ceri documentele, subiect abordat în materialul despre greșelile de facturare.
Cât de des și în ce format îl trimiți contabilului?
Cel mai bine, lunar, în ritmul în care contabilul își închide luna. Pentru datele care alimentează declarațiile periodice, un extras trimis târziu duce la rectificări. Dacă firma are mai multe conturi (lei, valută, card de credit, conturi la bănci diferite), trimite extrasul fiecăruia. Un cont uitat înseamnă un sold nereal.
Formatul contează mai puțin decât exhaustivitatea. Un fișier descărcat din internet banking (PDF sau fișier de date) este mai potrivit decât o captură de ecran. Pentru volume mari, multe bănci permit exportul într-un format pe care programele de contabilitate îl importă direct, ceea ce reduce mult riscul de greșeli la copiere. Despre ce aduce acest tip de lucru, citește și materialul despre digitalizarea contabilității.
Întrebări frecvente
Este suficient să trimit contabilului aplicația băncii în captură?
Nu. Contabilul are nevoie de extrasul oficial, cu toate rândurile și cu soldurile, nu de imagini parțiale.
Ce fac dacă soldul meu nu se potrivește cu cel din contabilitate?
Compară rând cu rând până găsești diferența. De obicei e o operațiune înregistrată în altă lună sau una uitată.
Trebuie păstrat extrasul și pe hârtie?
Extrasul este un document justificativ și se arhivează ca orice alt document contabil, pe suport electronic sau tipărit, după cum stabilești cu contabilul.